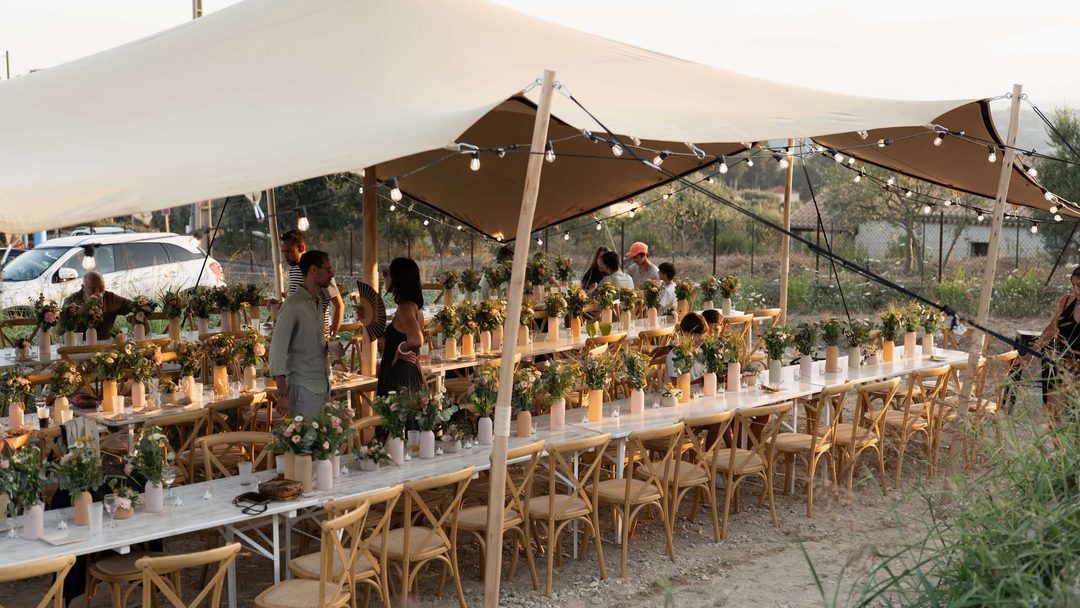
Un repas servi par un traiteur lors d'une réception est taxé à 10 %, y compris le service, la vaisselle, les tables et même la salle ou la tente qu'il fournit avec le repas ; l'alcool reste à 20 % en toutes circonstances. Le reste dépend de ce que vous vendez et de la façon dont vous le vendez : plats livrés, salle louée seule, matériel, animation n'ont pas forcément le taux du repas.
Les taux ci-dessous sont ceux de la France métropolitaine, vérifiés le 8 octobre 2026 dans le code général des impôts (CGI) et la doctrine de l'administration (BOFiP). La recodification du 1er janvier 2027 ne touche pas aux taux : elle change les numéros d'articles.
Le tableau des taux, prestation par prestation
| Ce que vous facturez | Taux |
|---|---|
| Repas servi sur place par un traiteur (réception privée ou professionnelle), avec le service, la vaisselle, les tables, la salle ou la tente qu'il fournit | 10 % |
| Boissons sans alcool servies pendant ce repas | 10 % |
| Boissons alcooliques (bières de plus de 0,5 % vol., autres boissons de plus de 1,2 % vol.) | 20 % |
| Plats livrés ou à emporter, préparés pour être mangés tout de suite | 10 % |
| Plats cuisinés à emporter qui peuvent se conserver | 5,5 % |
| Location d'un local nu | Exonérée, sauf option |
| Location d'une salle meublée ou équipée, louée seule | 20 % |
| Location de matériel seul (tables, chaises, sono, vaisselle) | 20 % |
| Animation vendue avec le repas | Son propre taux, pas celui du repas |
| Billet d'entrée d'un concert, d'un spectacle de variétés, de théâtre ou de cirque | 5,5 %, sauf dans un lieu où l'on consomme pendant le spectacle |
| Droit d'entrée d'une piste de danse ou d'une discothèque | 10 % |
[À compléter : devis de mariage anonymisé de Best Events, lignes et taux (question T1).]
Traiteur : quand le repas est à 10 %, 5,5 % ou 20 %
Service-public le dit sans détour : « L'ensemble des produits servis par un traiteur lors d'un rassemblement de type fête familiale, professionnelle, etc., est facturé au taux intermédiaire de 10 %. » Ce service est traité comme une restauration sur place. Ce qui compte, c'est la présence de votre personnel : selon le BOFiP, dès que vous dépêchez du personnel chez le client pour apprêter les repas, les servir ou nettoyer, vous réalisez une vente à consommer sur place.
Sans personnel, la règle change. Des plats livrés pour être mangés immédiatement restent à 10 %. Des plats cuisinés qui peuvent se conserver, vendus à emporter, passent à 5,5 %. Le cas d'une livraison avec de la vaisselle louée mais sans aucun personnel est le moins net : deux textes de la doctrine ne le décrivent pas de la même façon. Faites-le valider par écrit par votre expert-comptable avant de l'appliquer.
L'alcool ne suit jamais le repas : vin, champagne, bière et cocktails restent à 20 %, que vous serviez à table ou que vous livriez. Une seule exception : l'alcool intégré à un plat, comme le vin d'une sauce, prend le taux du plat.
Forfait par invité ou open bar : comment ventiler
Un forfait « repas et boissons » est une seule prestation, mais le BOFiP impose de le découper pour isoler la part de l'alcool : cette part passe à 20 %, le reste à 10 %. Si le prix des boissons alcooliques n'apparaît pas tel quel dans votre offre, vous choisissez une méthode « économiquement rationnelle » et vous devez pouvoir la justifier. La doctrine donne la méthode en exemple : on calcule la part des éléments à 10 % dans la somme des prix pratiqués séparément, puis on applique ce rapport au prix hors taxe du forfait.
Le forfait qui regroupe des prestations distinctes, par exemple le repas et le DJ, se ventile lui aussi, pour appliquer à chacune son propre régime. La doctrine retient la méthode de la valeur de marché de chaque prestation, que la Cour de justice de l'Union européenne juge la plus adaptée. Seul un élément accessoire suit le repas sans ventilation, et la doctrine en donne une définition stricte : une fonction « auxiliaire » et une valeur « minime, voire marginale ».
Trois erreurs à éviter dans un devis
- Un forfait boissons comprises facturé en entier à 10 %.
- Une animation ou un voiturier glissés dans le prix du repas : le BOFiP précise qu'ils ne sont pas liés au repas et gardent leur propre taux.
- Un atelier de cuisine suivi du repas facturé à 10 % : la doctrine en fait une seule opération au taux normal.
[À compléter : méthode de ventilation du forfait boissons chez Best Events, validée par l'expert-comptable (question T2).]
Location de salle et de matériel
Un local nu loué seul est exonéré de TVA (article 261 D du CGI). Le bailleur peut opter pour la TVA dans les conditions de l'article 260. Sur la facture, une opération exonérée doit citer le texte qui l'exonère.
Une salle meublée ou équipée est taxable : le BOFiP cite expressément les « salles meublées à usage de réunion » et les locaux munis de mobilier ou d'installations. Aucun taux réduit ne la vise, elle relève donc du taux normal de 20 %, applicable « à toutes les opérations pour lesquelles aucun autre taux n'est prévu ». Le BOFiP précise aussi que la location d'une salle ou d'un château pour y organiser un mariage ou un anniversaire n'est pas un droit d'entrée à 10 %.
La même salle fournie par le traiteur avec le repas suit le repas, à 10 %. Le cas intermédiaire, un lieu qui loue sa salle et impose son propre traiteur sur deux factures séparées, n'est traité en toutes lettres par aucun texte consulté. Ne le tranchez pas seul.
Le matériel loué seul, tables, chaises, sono, éclairage ou vaisselle, est taxable au taux normal. Il ne passe à 10 % que s'il est fourni par le traiteur pour la consommation du repas.
[À compléter : taux appliqués par Riviera Loc Events pour une salle équipée et une salle vide (question T3).]
Animation, DJ, spectacle
Une animation vendue avec le repas garde son propre taux : le BOFiP le dit pour l'animation comme pour le voiturier ou le chauffeur. Pour les spectacles, la doctrine distingue deux contrats. Vendre un spectacle à un organisateur moyennant un forfait relève du taux normal. En revanche, le producteur d'un concert ou d'un spectacle de variétés qui cède le droit d'exploiter ce spectacle bénéficie du taux réduit, avec ou sans billetterie. Les agents artistiques facturent leur rémunération au taux normal.
Pour un DJ qui anime un mariage ou une soirée d'entreprise, la doctrine consultée ne tranche pas : le seul passage qui cite les disc-jockeys concerne le billet d'entrée d'un établissement où l'on consomme. Le taux dépend donc du contrat et de la qualité de celui qui vend. Faites écrire au contrat ce que vend le DJ ou le groupe (une prestation, ou la cession du droit d'exploiter un spectacle) et demandez-lui sur quel texte il fonde son taux.
Si vous vendez des billets, le taux de 5,5 % vaut pour l'entrée des concerts, spectacles de variétés, théâtres et cirques. Dans un lieu où il est d'usage de consommer pendant la séance, le billet repasse au taux normal. Le droit d'entrée d'une piste de danse ou d'une discothèque est à 10 %.
[À compléter : taux appliqué par Sonorisation 83 en mariage privé et en soirée à billets, avec l'avis écrit de l'expert-comptable (question T4).]
Une ligne, un taux : ce que la facture doit montrer
L'article 242 nonies A de l'annexe II du CGI exige, pour chaque bien ou service, la quantité, la dénomination précise, le prix unitaire hors taxe et « le taux de taxe sur la valeur ajoutée légalement applicable ». Il exige aussi, par taux, le total hors taxe et la taxe correspondante. Un devis de mariage qui mélange repas, alcool et matériel affiche donc plusieurs taux et un pied de facture ventilé.
Dans l'éditeur de devis et de factures de We Event, chaque ligne porte son propre taux et le PDF ventile la TVA par taux. Le bon taux reste votre choix : l'outil ne le décide pas à votre place.
Pensez aussi aux acomptes. Pour une prestation de services, et la restauration sur place en est une, la TVA est exigible à l'encaissement de chaque acompte. Pour une vente de biens, c'est aussi le cas pour les acomptes encaissés depuis le 1er janvier 2023. La facture d'acompte porte toutes les mentions obligatoires.
Micro-entrepreneur en franchise
Si vous relevez de la franchise en base, vous facturez hors taxe et vous portez la mention « TVA non applicable, art. 293 B du code général des impôts ». L'article 293 B a été modifié deux fois en 2025 : vérifiez les seuils chaque année sur la fiche officielle de service-public plutôt que sur un article de blog.
1er janvier 2027 : les articles changent de numéro, pas les taux
L'ordonnance n° 2025-1247 du 17 décembre 2025 transfère les règles de TVA du CGI vers le code des impositions sur les biens et services (CIBS). Prévu au 1er septembre 2026, ce transfert a été reporté au 1er janvier 2027 par l'ordonnance n° 2026-671 du 27 juillet 2026, pour ne pas tomber en même temps que le passage à la facturation électronique. L'administration indique que la recodification est faite « à droit constant », et aucune des exceptions qu'elle liste ne touche aux taux.
| Règle | Jusqu'au 31/12/2026 (CGI) | À partir du 01/01/2027 (CIBS) |
|---|---|---|
| Taux normal | art. 278 | art. L. 213-151 |
| 10 % restauration sur place et plats à consommer tout de suite | art. 279, m et n | art. L. 213-262 |
| Franchise en base | art. 293 B | art. L. 233-3 |
Les nouveaux numéros viennent de la table de concordance publiée sur Légifrance. Rien ne presse pour vos modèles : les renvois au CGI restent possibles sur les factures jusqu'au 30 juin 2028. Profitez de la mise à jour de vos conditions générales pour les corriger d'un coup.
Textes officiels cités
Consultés le 7 octobre 2026, versions en vigueur revérifiées le 8 octobre 2026.
- Service-public : TVA des produits alimentaires et boissons, TVA des loisirs, mentions obligatoires d'une facture.
- BOFiP : ventes à consommer sur place, traiteurs et livraison, produits alimentaires, locations de biens et de salles, spectacles, recodification dans le CIBS.
- Légifrance : CGI, annexe II, article 242 nonies A ; rapport au Président sur l'ordonnance n° 2026-671 ; tables de concordance du CIBS.